



A decisão do STF (Supremo Tribunal Federal) que confirmou o fim de uma isenção previdenciária para servidores públicos aposentados com doenças graves e incapacitantes mantém uma regra que já estava em vigor desde 2019.Na prática, o julgamento não cria uma nova cobrança, mas confirma que esses beneficiários continuam sujeitos a descontos sobre uma parcela maior da aposentadoria.A mudança foi introduzida pela Reforma da Previdência, por meio da Emenda Constitucional 103/2019, e teve sua validade questionada na Justiça.
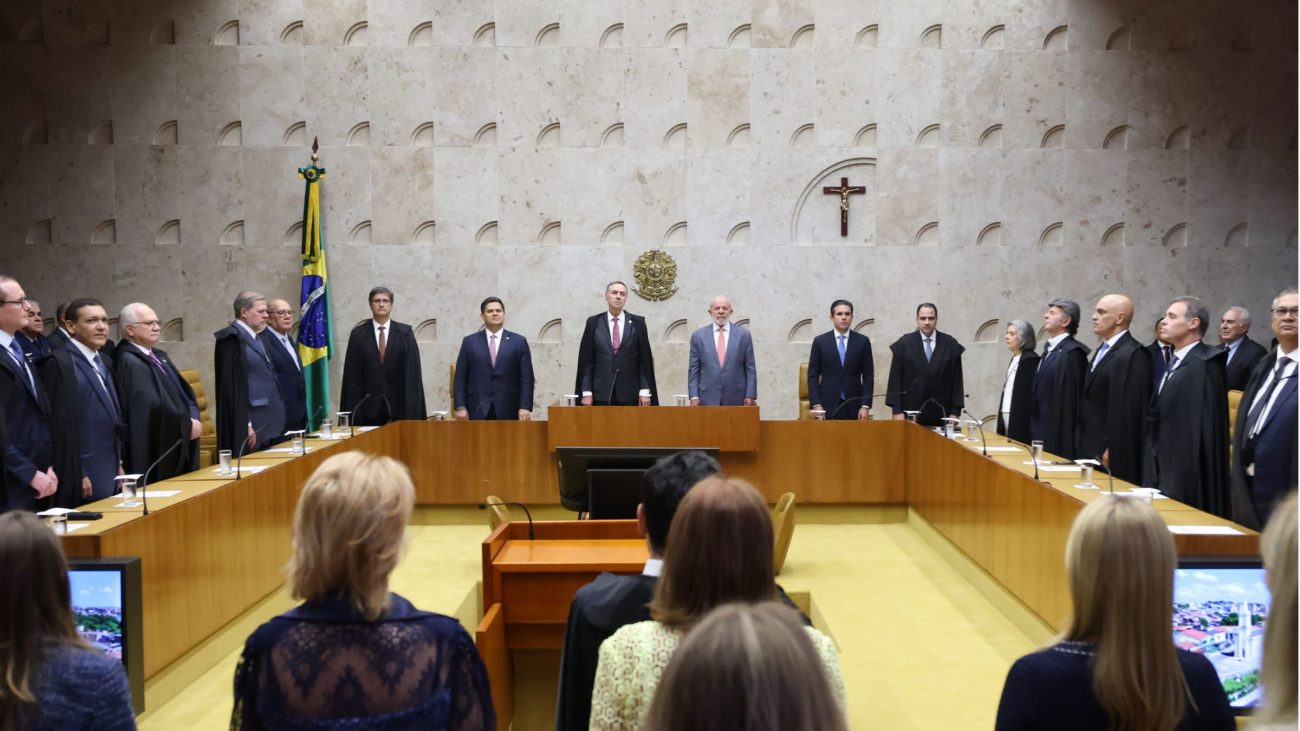 O STF manteve regra da Reforma da Previdência que altera a isenção previdenciária de servidores públicos aposentados com doenças incapacitantes.
O STF concluiu o julgamento da Ação Direta de Inconstitucionalidade (ADI) 6336 na quinta-feira (29).
O que muda na prática?
Antes da Reforma da Previdência, servidores públicos aposentados com doenças incapacitantes tinham uma faixa maior de isenção da contribuição previdenciária.
A cobrança incidia apenas sobre a parcela da aposentadoria que ultrapassasse o dobro do teto do INSS (Instituto Nacional do Seguro Social).
Com a reforma, esse limite foi reduzido para o teto simples do INSS, atualmente fixado em R$ 8.475,55. Assim, a contribuição passou a incidir sobre a parte do benefício que ultrapassa esse valor.
Com a decisão do STF, essa regra está mantida.
Veja a diferença:
- Regra anterior a 2019: o desconto previdenciário incidia sobre o valor que ultrapassasse o dobro do teto do INSS.
- Regra atual: o desconto incide sobre o valor que ultrapassa apenas um teto do INSS.
Isso significa que uma parcela maior da aposentadoria fica sujeita à contribuição previdenciária.
Quem será afetado?
A decisão envolve servidores públicos aposentados e, conforme as regras aplicáveis aos regimes próprios, pensionistas que se enquadram nas condições previstas na legislação previdenciária.
O impacto pode atingir quem:
- Recebe aposentadoria ou pensão vinculada a um Regime Próprio de Previdência Social (RPPS);
- Possui doença grave ou incapacitante, conforme os critérios legais;
- Recebe benefício acima do teto do INSS.
Quem recebe benefício abaixo do teto não tem parcela excedente sobre a qual incida essa contribuição, pela regra geral.
A decisão também não altera diretamente os descontos de aposentados e pensionistas vinculados ao INSS, que seguem regras diferentes.
O desconto começa agora?
Não. A regra que reduz a faixa de isenção está em vigor desde a Reforma da Previdência de 2019.
O julgamento do STF apenas confirmou que a alteração é constitucional. Portanto, não representa uma nova mudança na folha de pagamento nem determina um desconto adicional imediato para todos os aposentados.
O valor efetivamente descontado depende do benefício recebido, da alíquota e das regras do regime previdenciário ao qual o servidor está vinculado.
A decisão também afeta a isenção do Imposto de Renda?
Não. A discussão no STF tratou exclusivamente da contribuição previdenciária.
A decisão não extingue nem altera, por si só, a isenção do Imposto de Renda prevista na legislação para aposentados e pensionistas com determinadas doenças graves.
Palavras-chavecom determinadas doenças graves.